Résumé
Le solide rendement des marchés en 2025 a fait augmenter la rémunération des PDG, avec des résultats variables selon les secteurs. Les actions canadiennes ont enregistré de solides rendements malgré une croissance économique modeste, et la rémunération des PDG a augmenté, tant sur une base cible que réelle. L'incertitude de l'environnement opérationnel a entraîné des rendements très différents d'un secteur à l'autre. La volatilité peut rapidement changer la réalité d'une entreprise, et les conseils d'administration doivent en évaluer en continu l'incidence sur l'efficacité globale de leurs programmes de rémunération.
Les régimes incitatifs à court terme (« RICT ») font une place croissante à la flexibilité et au jugement au moyen d'indicateurs non financiers. L'évaluation de la performance délaisse les résultats déterminés par la formule au profit de mesures fondées sur le jugement, par nature subjectives, ce qui exige de définir clairement, dès le départ, ce à quoi ressemble le succès. Le pouvoir discrétionnaire demeure un outil qui permet aux conseils d'administration d'aligner la rémunération sur la réalité des activités et les efforts de la direction. Selon notre expérience, les processus les plus efficaces définissent le succès au début de la période, suivent les progrès au moyen de discussions régulières avec la direction et s'adaptent à l'évolution de la situation.
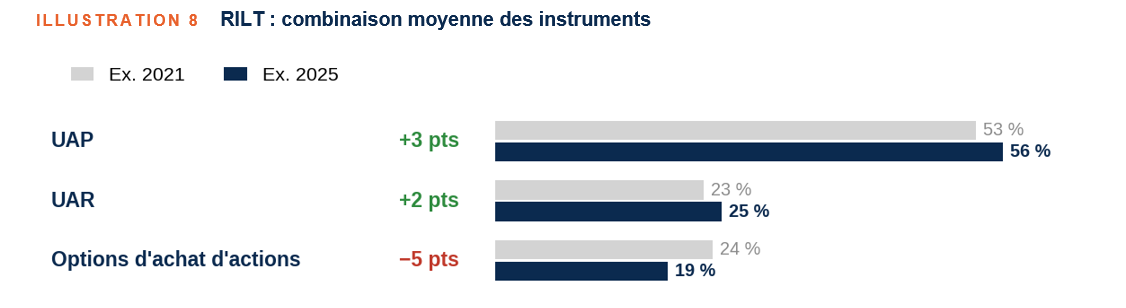
Les options d'achat d'actions demeurent pertinentes dans le bon contexte. La pondération moyenne des options dans les régimes incitatifs à long terme (« RILT ») du TSX60 a diminué de 5 pour cent en cinq ans. À notre avis, les options demeurent un outil pertinent, mais leur utilisation exige une réflexion approfondie sur le contexte de l'entreprise et sa stratégie à long terme. Les unités d'actions basées sur la performance (« UAP ») fondées sur le rendement total des actionnaires (« RTA ») relatif demeurent la structure la plus répandue, mais la consolidation de certains marchés exerce une pression sur les références de performance. Compte tenu du nombre limité d'entreprises comparables dans certains secteurs, les équipes de direction et les conseils d'administration élargissent leur groupe de comparaison ou retiennent un indice établi comme référence du RTA relatif, une tendance qui s'étend au-delà du TSX60, particulièrement dans le secteur de l'énergie.
Les indicateurs ESG et de durabilité continuent d'évoluer au gré des changements de politiques au Canada et aux États-Unis. Les entreprises ont dû composer à la fois avec la remise en question des indicateurs de diversité et d'inclusion aux États-Unis et avec l'incertitude entourant la législation canadienne contre l'écoblanchiment. Le recours aux indicateurs ESG a diminué parmi les émetteurs du TSX60, tant dans le RICT que dans le RILT, en partie en raison de changements dans la composition de l'indice. Les discussions de Hugessen avec l'ensemble du marché indiquent qu'il s'agit avant tout d'une gestion de la divulgation et des risques, et d'une simplification des régimes incitatifs, plutôt que d'un changement de stratégie ou de priorités des entreprises.
Les conseils d'administration ont renforcé l'évaluation de leur propre rendement. Les enquêtes demeurent efficaces pour dégager les principaux thèmes, mais de nombreux conseils d'administration y ajoutent des entretiens menés par un tiers afin de mieux comprendre le contexte des commentaires et d'explorer des pistes d'action. L'intégration de l'avis de la direction aide les conseils d'administration à cerner des occasions d'accroître leur efficacité et d'améliorer leur relation avec la direction. Cette attention accrue déplace la discussion au-delà des limites d'âge ou de durée des mandats, vers une approche plus stratégique du renouvellement, axée sur le rendement et les compétences.
Rendement des Marchés en 2025
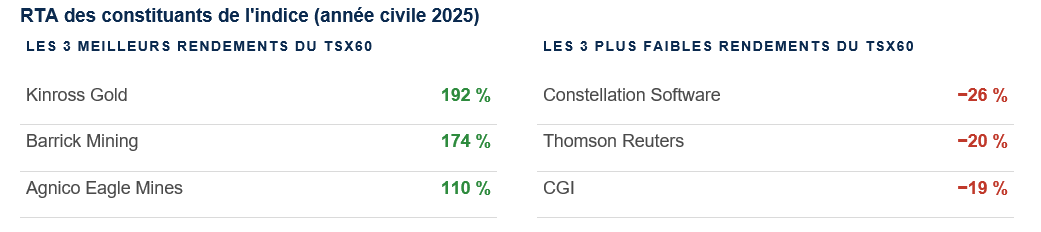
Les marchés ont nettement reculé entre la fin du premier trimestre et le début du deuxième trimestre de 2025, en raison des préoccupations liées à la croissance mondiale, au rythme des baisses de taux d'intérêt, aux tensions commerciales et tarifaires et à la volatilité des prix des marchandises. La tendance s'est renversée en avril, alors que l'incertitude entourant les relations commerciales avec les États-Unis s'atténuait : le TSX60 avait effacé l'ensemble de ses pertes au milieu de l'année et a poursuivi sa progression jusqu'à la fin de l'année et au début de 2026.
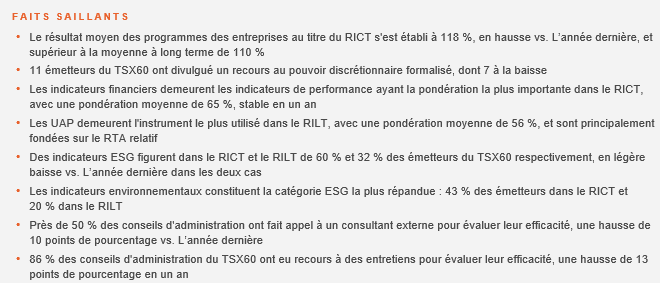
Les actions canadiennes ont enregistré de solides rendements en 2025 : l'indice composé S&P/TSX a progressé d'environ 27 %, surpassant l'indice S&P/TSX 60 (environ 25 %) et le S&P 500 (environ 17 %), malgré une croissance modeste du PIB de 1,7 %.
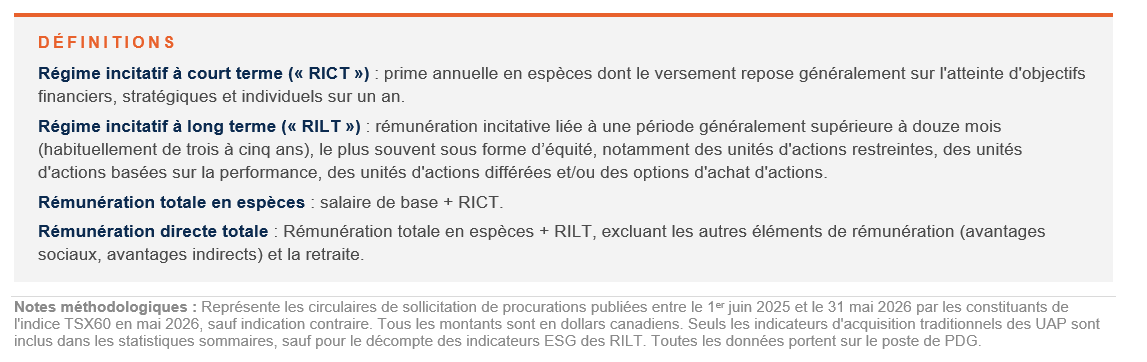
Les résultats moyens des programmes des entreprises au titre du RICT sont passés de 112 % pour l'exercice 2024 à 118 % pour l'exercice 2025, tandis que le multiplicateur de performance médian des UAP est demeuré relativement stable, à environ 100 %.
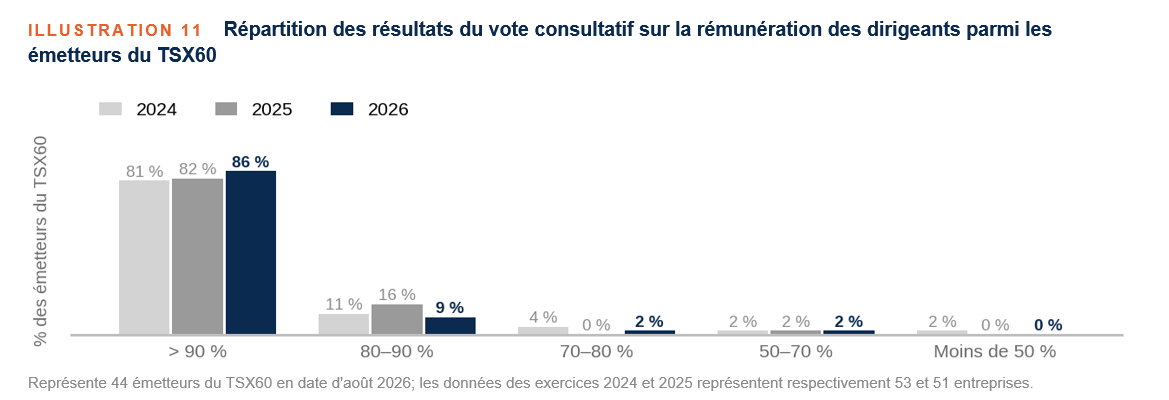
La combinaison d'un bon rendement des entreprises et de rendements boursiers encore plus vigoureux a renforcé l'alignement entre la rémunération et le rendement cette année. Elle a vraisemblablement contribué à la hausse des niveaux de soutien au vote consultatif sur la rémunération des dirigeants (« SoP ») (voir l'illustration 11).
MISE À JOUR DES NIVEAUX DE RÉMUNÉRATION EN 2025
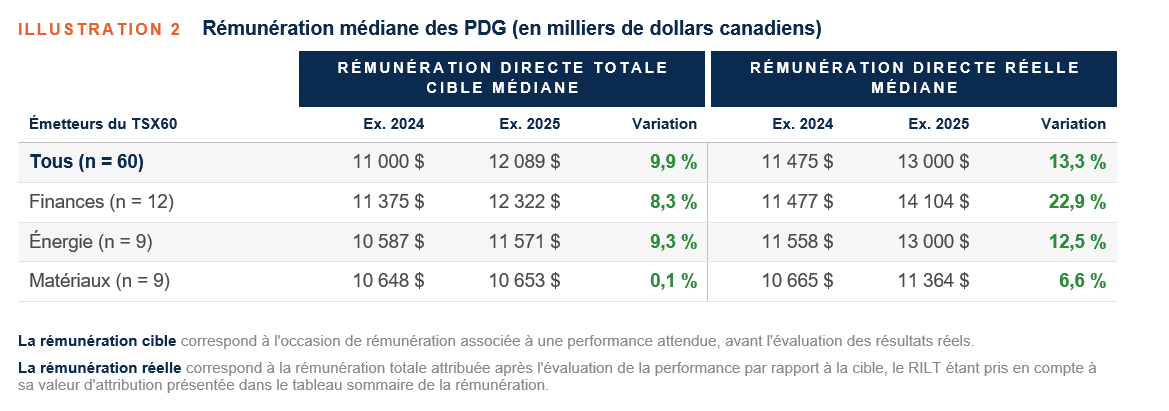
La rémunération médiane cible et la rémunération médiane réelle ont toutes deux augmenté de façon importante en 2025, malgré plusieurs successions de PDG, en raison d'augmentations significatives chez les PDG en poste depuis plus longtemps. Outre le solide rendement financier, nous nous attendons à ce que la pression exercée par le marché américain se traduise de plus en plus par des philosophies de rémunération et des groupes de comparaison davantage tournés vers l'Amérique du Nord, ce qui fait augmenter la rémunération cible des PDG du TSX60.
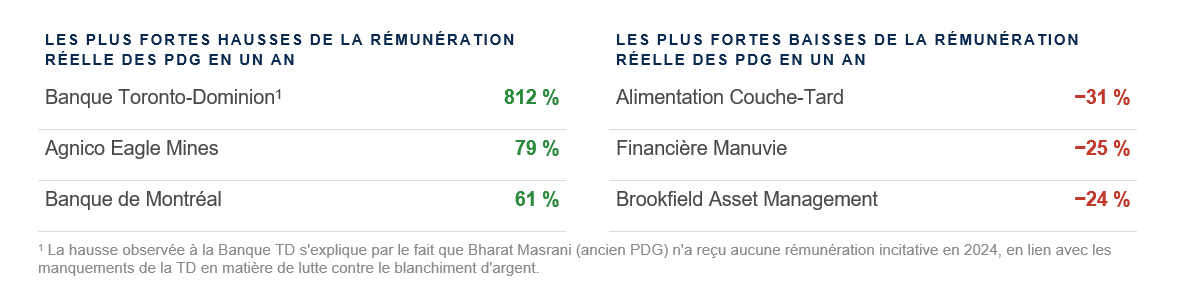
La rémunération directe totale médiane cible des PDG parmi les émetteurs du TSX60 a augmenté de 9,9 % en 2025, comparativement à 6,2 % en 2024. Sur une base réelle, la rémunération directe totale médiane des PDG a augmenté de 13,3 %, en raison de primes du RICT supérieures à la cible et d'importantes primes incitatives à long terme liées à la performance. Les secteurs des finances et de l'énergie ont connu les plus fortes augmentations de la rémunération directe totale réelle des PDG : +22,9 % pour le secteur des finances, en phase avec le solide rendement des six grandes banques canadiennes, et +12,5 % pour le secteur de l'énergie, qui poursuit une tendance pluriannuelle de croissance à deux chiffres (20,5 % en 2024).
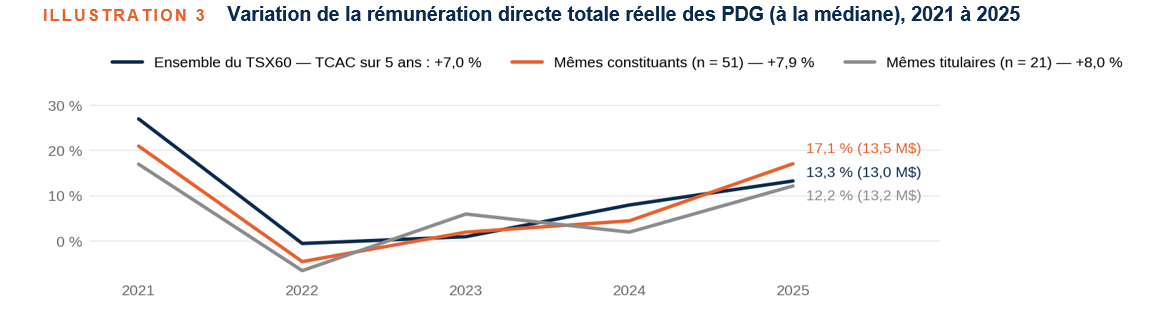
Variation de la rémunération directe totale réelle des PDG (à la médiane)
Au cours des cinq dernières années, la rémunération des PDG en poste depuis plusieurs années a augmenté plus rapidement que celle de l'indice général, bien que sa hausse ait été plus faible pour la seule année 2025. Parmi les 21 PDG qui occupent leurs fonctions depuis 5 ans (« mêmes titulaires »), la rémunération réelle médiane a enregistré un taux de croissance annuel composé (TCAC) de 8,0 %, et une augmentation de 12,2 % en 2025.
La croissance a également été soutenue parmi les constituants de longue date de l'indice. Pour les 51 entreprises qui font partie du TSX60 depuis 5 ans (« mêmes constituants »), la rémunération réelle médiane des PDG a augmenté de 17,1 % en 2025, comparativement à 13,3 % pour l'ensemble du TSX60, et a enregistré un TCAC de 7,9 % sur cinq ans, comparativement à 7,0 % pour l'indice général.
Transitions de PDG
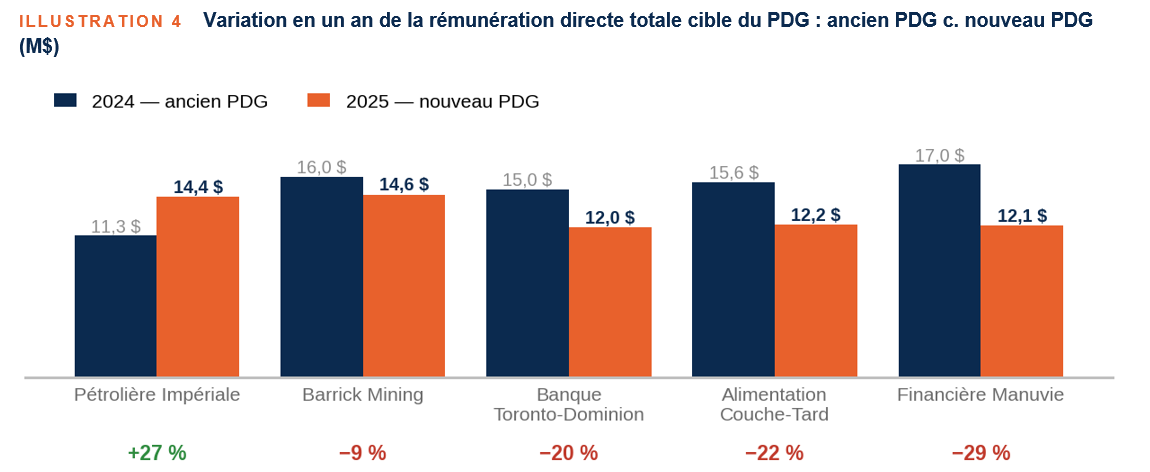
Cinq entreprises du TSX60 ont changé de PDG au cours de l'année civile 2025, toutes par nomination interne. Les nouveaux PDG occupaient tous ces fonctions pour la première fois et succédaient à un titulaire en poste depuis plus longtemps; leur rémunération cible a généralement été fixée de 10 % à 30 % sous celle de leur prédécesseur, ce qui concorde avec ce que nous observons dans l'ensemble du marché. La Pétrolière Impériale fait exception : la rémunération cible du nouveau PDG a été fixée 27 % au-dessus de celle de son prédécesseur.
L'entreprise a justifié cette augmentation par son solide rendement, la continuité de la direction à la suite de la succession et des considérations liées au marché.
Les nouveaux PDG atteignent généralement un niveau de rémunération comparable à celui de leur prédécesseur dans les deux à quatre ans suivant leur nomination, en fonction de divers facteurs, dont le rendement de l'entreprise et le rendement individuel.
MISE À JOUR SUR LA CONCEPTION DES RÉGIMES INCITATIFS
Régimes incitatifs à court terme : pondération et prévalence des indicateurs
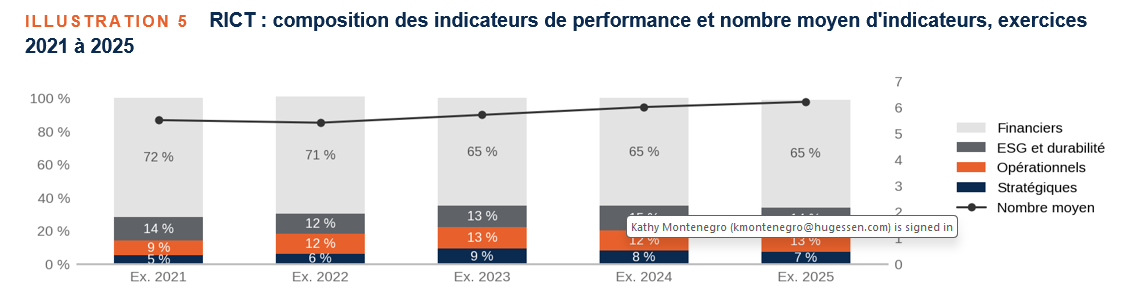
Les indicateurs financiers demeurent les mesures de rendement les plus utilisées et ayant la pondération la plus importante (52 entreprises divulguent avoir recours à au moins un indicateur financier). En l'absence d'indicateurs financiers, les RICT sont généralement entièrement discrétionnaires ou font l'objet d'une divulgation limitée.
Depuis l'exercice 2021-2022, plusieurs entreprises ont réduit la pondération des indicateurs financiers en faveur d'indicateurs axés sur des initiatives opérationnelles, stratégiques ou ESG. Parallèlement, le nombre d'indicateurs de performance est passé à 6,2 en moyenne. Compléter les mesures quantitatives par des indicateurs qualitatifs peut diminuer la volatilité du programme et accroître la capacité des conseils d'administration à exercer leur jugement, particulièrement lorsque les cibles sont difficiles à établir.
Pour être efficaces, les indicateurs qualitatifs doivent reposer sur un processus rigoureux d'établissement des objectifs, des attentes de performance claires et une évaluation disciplinée, afin que les résultats demeurent transparents et alignés sur les intérêts des actionnaires.
Une autre façon de gérer la volatilité consiste à élargir la fourchette de performance (seuil et maximum), afin que les résultats soient calibrés en fonction des conditions du marché.
RICT : indicateurs ESG et de durabilité
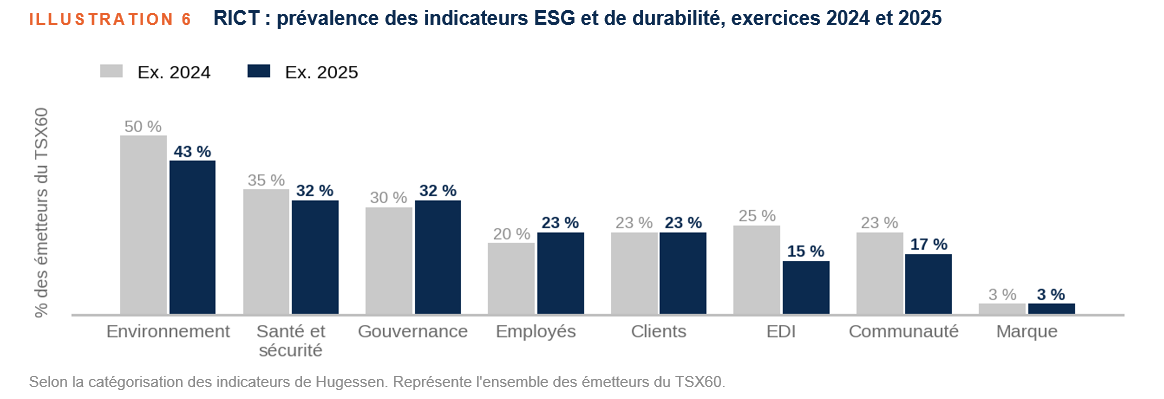
Le recours aux indicateurs ESG et de durabilité dans le RICT a légèrement diminué : 60 % des entreprises du TSX60 ont intégré de tels indicateurs pour l'exercice 2025, comparativement à 65 % pour l'exercice 2024. Cette baisse semble en partie attribuable à des changements dans la composition de l'indice (retrait d'Algonquin Power et de Canadian Apartment Properties REIT) plutôt qu'au retrait délibéré de ces indicateurs par les constituants demeurés dans l'indice.
Les indicateurs environnementaux demeurent la catégorie la plus répandue (43 %). Les indicateurs d'équité, de diversité et d'inclusion (« EDI ») ont connu la plus forte baisse en un an de toutes les catégories, passant de 25 % à 15 %. Les entreprises qui ont revu leur approche en matière d'EDI ont généralement reformulé le libellé de l'indicateur ou, moins souvent, l'ont retiré complètement; ces changements se concentrent parmi les émetteurs dont une part importante des revenus provient des États-Unis.
Selon notre expérience, bien que les indicateurs de durabilité et la divulgation connexe aient été réduits, les éléments de culture et de stratégie sous-jacents demeurent en grande partie en place.
RICT : résultats et pouvoir discrétionnaire
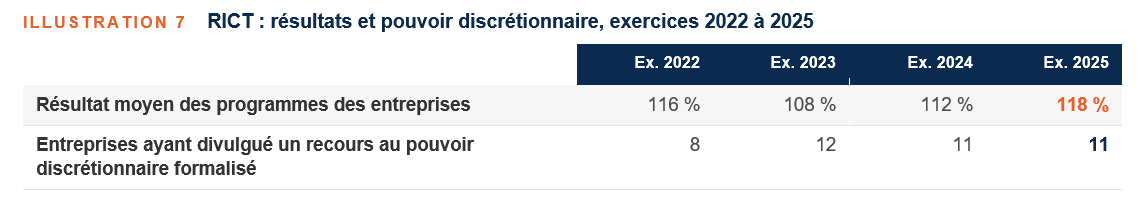
Les régimes incitatifs à court terme ont généralement versé des primes supérieures à la cible en 2025, le résultat moyen des programmes des entreprises ayant atteint 118 %. Au total, 34 entreprises ont obtenu un résultat égal ou supérieur à la cible, comparativement à 29 l'année précédente. Le rendement a été le plus élevé dans le secteur de l'énergie, où une forte demande a porté le résultat moyen à 154,8 %.
Le nombre d'entreprises ayant eu recours au pouvoir discrétionnaire est demeuré stable en un an. Toutefois, les ajustements discrétionnaires à la baisse sont passés de 3 à 7, et la plupart des conseils d'administration ayant divulgué un recours au pouvoir discrétionnaire formalisé (8 sur 11) l'ont appliqué à des indicateurs précis plutôt qu'au résultat global. Les ajustements à la baisse ont notamment été motivés par des activités de fusion et acquisition, des incidents liés à la sécurité et des facteurs de performance non reflétés dans les résultats déterminés par la formule. Les ajustements à la hausse ont principalement visé des facteurs macroéconomiques indépendants de la volonté de la direction, comme l'incidence des tarifs douaniers.
Bien que 11 entreprises aient divulgué avoir eu recours au pouvoir discrétionnaire sur le résultat global, nous nous attendons à ce que des ajustements discrétionnaires plus modestes au sein des programmes soient en réalité plus fréquents, p. ex. lors de l'évaluation détaillée des facteurs de performance individuelle en fin d'exercice.
Régime incitatif à long terme : composition des instruments
La conception des RILT en Amérique du Nord est demeurée relativement stable au cours des dernières années. Les UAP continuent de représenter la majorité des attributions, soit environ 56 % de la composition cible moyenne, tandis que la prévalence des options d'achat d'actions a graduellement diminué.
Malgré cette baisse, les options d'achat d'actions continuent d'être un instrument important parmi les 33 émetteurs du TSX60 qui en attribuent, et représentent en moyenne 34 % du RILT cible pour l'exercice 2025. Au Canada, les options demeurent intéressantes sur le plan des coûts et des avantages, compte tenu de leur potentiel de gain par rapport à leur valeur comptable et à leur valeur d'attribution divulguée. Nous nous attendons à ce que la combinaison d'instruments incitatifs à long terme continue d'être guidée par des facteurs propres à chaque entreprise, comme la philosophie de rémunération, l'effet de levier et les objectifs de rétention.
Une question émerge : des primes incitatives à plus long terme peuvent-elles produire des résultats semblables à ceux des attributions traditionnelles fondées sur la performance? Certains investisseurs et conseillers en procuration américains commencent à considérer les unités d'actions restreintes (« UAR ») dont l'acquisition s'échelonne sur cinq ans comme comparables à des attributions fondées sur la performance à moyen terme, comme les UAP. Cette approche demeure toutefois largement théorique et n'a pas suscité le même intérêt au Canada. Nous suivrons cette question au cours des 12 à 18 prochains mois.
RILT : indicateurs de performance des UAP
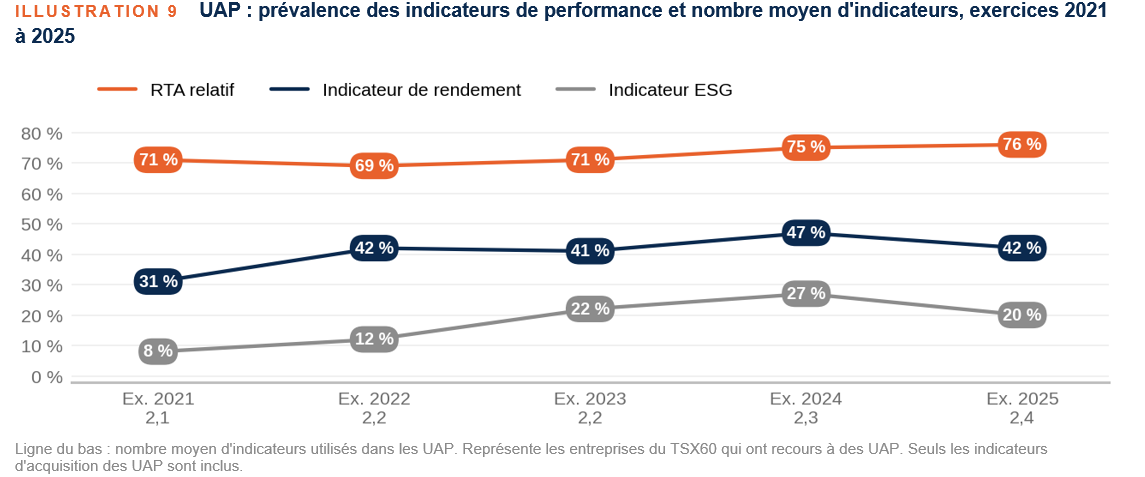
Le nombre moyen d'indicateurs des UAP a légèrement augmenté en un an, passant de 2,3 pour l'exercice 2024 à 2,4, ce qui poursuit la tendance vers des programmes de performance plus diversifiés. Le RTA relatif demeure l'indicateur de performance des UAP le plus répandu, utilisé par 76 % des entreprises qui attribuent des UAP, ce qui reflète une préférence soutenue pour l'évaluation de la performance par rapport au rendement boursier des entreprises comparables.
Dans un contexte de marchés financiers vigoureux, mais d'incertitude économique accrue, le RTA relatif peut offrir une façon pragmatique d'évaluer la performance lorsqu'il est difficile d'établir des cibles financières à long terme robustes.
Outre le RTA relatif, les indicateurs de rendement (c.-à-d. le rendement du capital investi, des capitaux propres et des capitaux employés) demeurent courants.
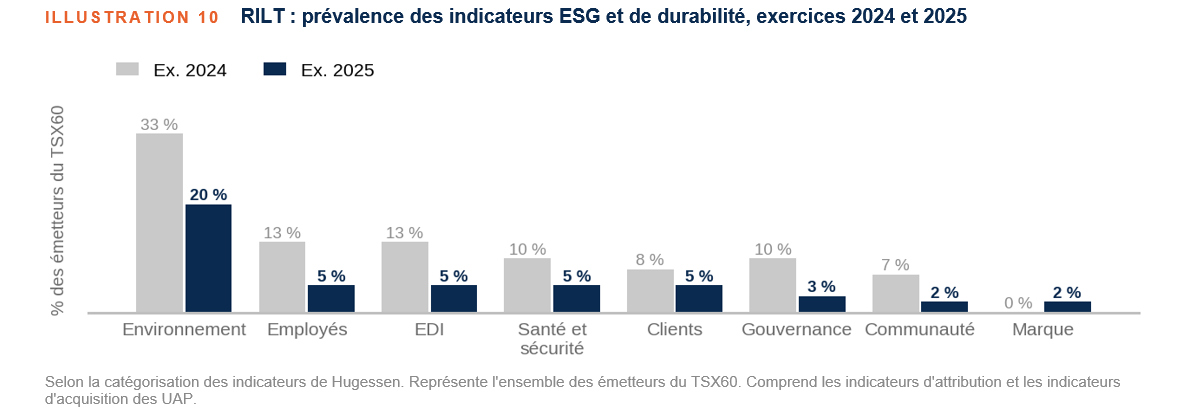
Le recours aux indicateurs ESG et de durabilité dans le RILT a légèrement diminué : 19 entreprises du TSX60 intègrent de tels indicateurs, comparativement à 22 pour l'exercice 2024. Une partie de cette baisse est attribuable aux changements dans la composition de l'indice; le reste reflète un resserrement des indicateurs, les entreprises se concentrant sur un nombre plus restreint de priorités, plutôt qu'une moins grande importance accordée à la durabilité. Les indicateurs environnementaux demeurent la catégorie la plus répandue, avec une prévalence de 20 % parmi l'ensemble des émetteurs du TSX60.
MISE À JOUR SUR LE VOTE SUR LA RÉMUNÉRATION
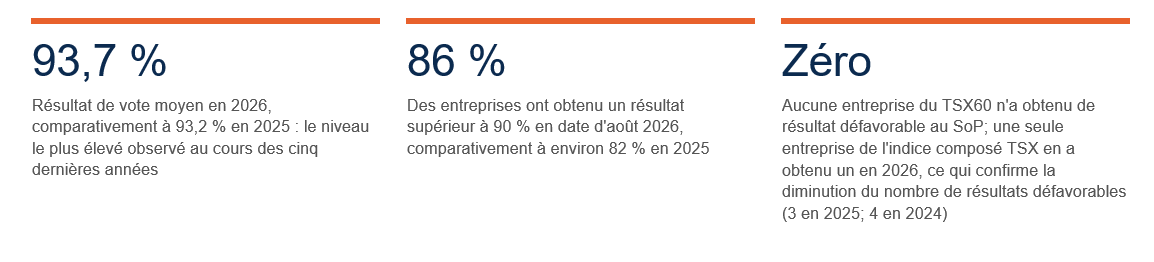
Les niveaux de soutien élevés au vote consultatif sur la rémunération des dirigeants demeurent un fait marquant de 2026. Bien que les motifs de vote des investisseurs ne soient pas toujours transparents ni appliqués de façon uniforme, la combinaison d'un solide rendement des entreprises et d'un soutien croissant indique que les actionnaires considèrent généralement que la rémunération des hauts dirigeants est alignée sur le rendement de l'entreprise et sur leurs propres intérêts.
EFFICACITÉ DU CONSEIL D'ADMINISTRATION
Renouvellement du conseil d'administration
En 2026, le taux de renouvellement des conseils d'administration est demeuré conforme aux moyennes à long terme, à 8,6 %, comparativement à 10,6 % en 2025. Cette baisse s'explique principalement par la diminution des renouvellements importants (c.-à-d. le départ de trois administrateurs ou plus) : 4 cas en 2026, comparativement à 8 en 2025. Les conseils d'administration concernés sont ceux de CAE (renouvellement de 39 %, repositionnement stratégique parallèlement à la succession du PDG), de Celestica (33 %, repositionnement stratégique et succession planifiée à la présidence du conseil), d'Hydro One (30 %, succession à la présidence du conseil et élargissement du conseil) et de Brookfield (19 %, conseil porté de 14 à 16 administrateurs, en plus du renouvellement courant).
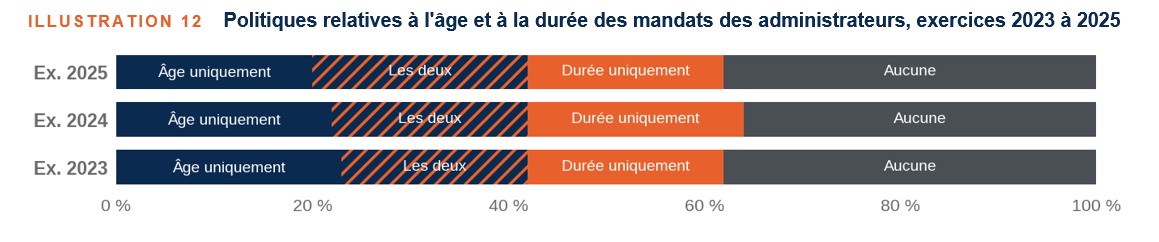
Les politiques de départ obligatoire demeurent répandues : 42 % des émetteurs appliquent une limite d'âge et 42 % une limite de durée des mandats, tandis que 38 % n'ont adopté aucune politique en la matière. Les conseils d'administration s'interrogent de plus en plus sur la raison d'être de ces politiques, plutôt que de les traiter comme de simples formalités, et fondent davantage le renouvellement sur la valeur stratégique et le rendement des administrateurs.
Évaluations du conseil d'administration
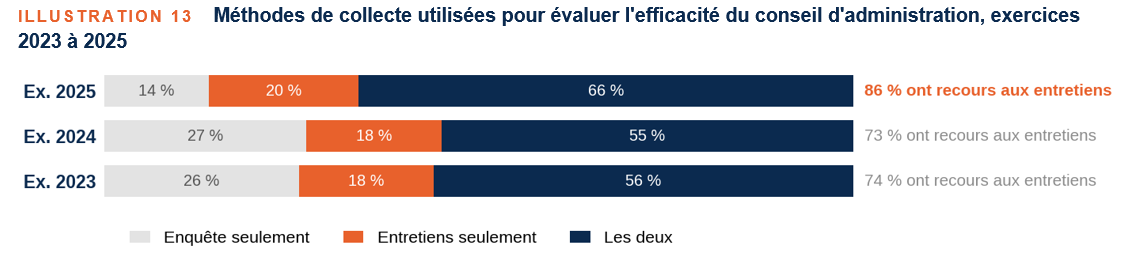
Pour l'exercice 2025, tous les conseils d'administration du TSX60 ont divulgué évaluer leur efficacité selon une fréquence variable, la majorité sur une base annuelle. Les entretiens, combinés aux enquêtes, constituent la principale méthode de collecte, et le recours cumulatif aux entretiens a augmenté de 13 points de pourcentage de l'exercice 2024 à l'exercice 2025, soit la plus forte hausse annuelle observée par Hugessen. Cette évolution témoigne de l'importance croissante accordée à la profondeur de l'analyse, aux nuances et au contexte, que le dialogue permet de mieux saisir qu'une échelle de notation.
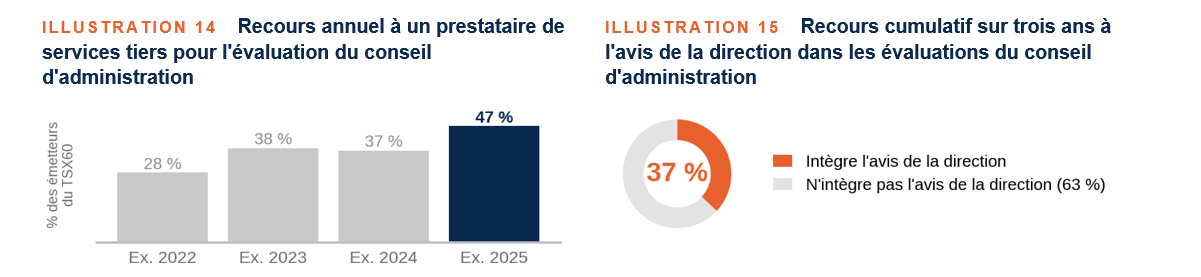
Près de la moitié des entreprises du TSX60 ont indiqué faire appel à un prestataire de services tiers pour animer l'évaluation de l'efficacité de leur conseil d'administration, une hausse de 10 points de pourcentage par rapport à l'exercice 2024. Environ le tiers ont intégré l'avis de la direction dans les évaluations du conseil d'administration au cours des trois dernières années. Ces tendances traduisent une évolution vers des rétroactions plus ouvertes et plus franches, qui aident les conseils d'administration à cerner leurs angles morts, à renforcer la confiance avec les équipes de direction et à s'assurer que des mesures concrètes en découlent.
Conclusion
Les entreprises canadiennes ont amorcé l'année 2026 avec un certain élan, dans un contexte d'incertitude macroéconomique, d'évolution des échanges commerciaux et de volatilité propre à certains secteurs. Ces conditions offrent aux conseils d'administration l'occasion d'adopter une approche plus stratégique de la conception des régimes incitatifs : des indicateurs de performance diversifiés, un recours réfléchi au pouvoir discrétionnaire et le perfectionnement continu des mesures non financières peuvent soutenir à la fois l'exécution à court terme et la création de valeur à long terme.
La saison des circulaires 2026 reflète une évolution mesurée des niveaux de rémunération et des régimes incitatifs, plutôt qu'un changement structurel. Les conseils d'administration demeurent bien placés pour peaufiner leur approche, renforcer l'alignement entre la rémunération et le rendement et soutenir une croissance durable à long terme.